 2026/10/23
 13


不用一次投入,
也能開始規劃。
定期定額,是事先約定基金、投入金額與扣款日期,按計畫持續申購。同樣的預算,淨值較低時買到較多單位,淨值較高時買到較少單位。
分批投入可以分散進場時點,但不保證獲利,也無法消除市場下跌的風險。
先想目標
確認資金用途與預計投資期間,保留日常支出及緊急預備金。
再訂預算
選擇能持續投入的金額。一般股票型基金每次2,000元起,以1,000元為單位增加。
安排扣款
選好基金及日期,完成帳戶授權;定期檢視投資是否符合自己的需求。
扣款日期,怎麼選?
登入統一投信官網,選擇「定期定額申購」,依自己的預算安排固定扣款。
固定日期,建立習慣
從每月固定扣款日期安排投入,適合喜歡簡單固定節奏的投資人。
最低金額因基金及級別而異:亞洲非投資等級債券基金累積型3,000元、月配型10,000元;貨幣市場基金10,000元(依可查官方書面文件,網路可申購範圍仍以系統為準)。TISA等特殊級別另依專屬規定。
先看看,自己準備投入多少。
本金累積試算
以每月投入總額估算,不含收益、損失及費用。
這是預算規劃工具,不是期末資產或投資報酬預測。每月總額如拆成多筆,每筆仍須符合基金最低申購金額。
金額、費用、風險,一起看。
確認基金名稱、計價幣別及級別;「2,000元起」不能套用所有基金。
查看申購確認頁與契約的費率。0手續費可能是指定期間或指定契約優惠,請先核對適用條件。
閱讀公開說明書及風險等級,確認投資區域、資產類型與資金需求相符。
費率更新說明:本頁未取得2026年10月新申請契約的最新官方優惠公告,因此不列示現行0手續費承諾。申購手續費以外,基金仍可能有經理費、保管費等費用,詳見各基金公開說明書。
開始前,把問題問清楚。
我每月只有2,000元,可以開始嗎?
一般股票型基金每檔每次最低2,000元。若每月只扣一次,可用2,000元規劃;若安排多個扣款日,每筆金額都要符合最低門檻。其他基金及特殊級別請另行確認。
每月投入的金額,要怎麼安排?
先決定每月可持續投入的總預算,再安排扣款日期與每次金額。例如,一般股票型基金每月扣一次2,000元,月投入本金為2,000元;若每月扣三次、每次2,000元,月投入本金則為6,000元。手續費依實際適用費率另計。
現在申購一定是0手續費嗎?
不能直接認定。優惠會有申辦期限、適用基金及契約條件。請以官網當期活動、登入後的申購確認頁及既有契約費率為準;過去的優惠活動不代表現在新申請也適用。
定期定額一定會賺錢嗎?
不一定。分批投入仍承擔基金淨值下跌的風險,投資結果取決於基金表現、投入及贖回時點、費用等因素。過去績效不保證未來報酬。
第一次如何從官網開始?
先完成開戶、投資適性評估與扣款帳戶授權,再登入官網,選擇「定期定額申購」。核對基金、金額、日期及費率後完成申請,並確認首次扣款狀態。
準備好了?先到官方網站確認。
查看最新基金資料、優惠與完整契約,再做決定。
 統一期貨 – 預約開戶
 上一則 統一統信基金是什麼?基金特色、資產配置、風險與申購重點一次看
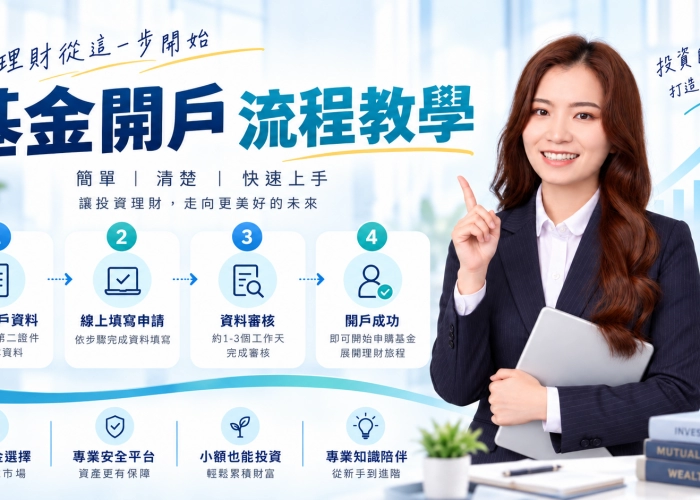 下一則 統一投信 APP 開戶攻略|會員申請、銀行設定、交易開通全解析
 統一期貨-潘怡蓁
 文章分類
 參觀人氣
 熱門文章


